 服务QQ:


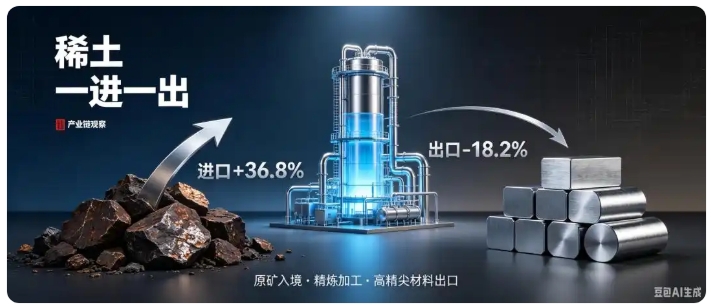
最近海关总署公布的一组数据:2026 年 8 月,中国稀土出口 4735 吨,同比下降 18.2%;而同期稀土进口却达到了 6862 吨,同比大幅增长 36.8%。
很多战友看到这就纳闷了:"咱们不是稀土大国吗?怎么还反过来买别人的矿?这是不是说明我们资源不够用了?还是说我们在向国外 ' 低头 '?"
甚至有一些别有用心的声音借此炒作,说中国稀土战略失效,不得不依赖进口。
大国博弈从来不是简单的 "我有你没有",而是 "我能控制你,你却控制不了我"。今天这组看似矛盾的数据,恰恰是中国稀土战略从 "资源输出" 向 "产业链霸权" 转型的最有力证明。
这哪里是示弱?这分明是一记更高明、更狠辣的 "组合拳"!
出口下降:不是 "没货卖",而是 "不想卖"
首先,我们要看清出口下降 18.2% 的本质。
根据海关数据,2026 年 1-8 月累计出口稀土 39441 吨,同比下降 11.1%。但请注意另一个关键数据:出口金额同比增长了 53.5%。这意味着什么?意味着我们卖的少了,但收的钱更多了,单价大幅飙升 ——7 月单月稀土出口均价同比涨幅甚至超过一倍。
这不是因为国际市场不需要稀土,而是因为中国主动收紧了 "水龙头"。
回顾一下时间线:早在 2023 年 8 月,中国就对镓、锗相关物项实施了出口管制;2025 年 4 月起,又对钐、钆、铽、镝、镥、钪、钇等 7 类中重稀土相关物项实施出口管制;到 2025 年 11 月,再把钬、铒、铥、铕、镱补进清单,12 种中重稀土全部纳入管制体系。核心目的只有一个:精准打击。
美国及其盟友的高科技产业、军工体系(如 F-35 战机、高超音速导弹所用的永磁材料)在相当长一段时间内极度依赖中国的稀土供应。过去,我们廉价出口原材料,让他们低成本制造武器来遏制我们;现在,我们通过 "许可证制度",每一公斤出口都要审查用途、最终用户。如果是民用合规需求,我们依法批准;如果是用于军事或转口给敌对势力,直接卡死。
出口量的下降,正是管控力度加强的直接体现。我们在用 "稀缺性" 作为武器,迫使下游产业重新评估供应链风险,同时也推高了国际稀土价格,让那些试图 "去中国化" 的国家付出更高的经济代价。
进口大增:不是 "资源枯竭",而是 "战略储备" 与 "加工霸权"
接下来看进口增长 36.8%。中国稀土储量依然居世界前列,但我们为什么还要大量进口?
这里有两个核心逻辑:
第一,保护本国战略资源,实现 "采储平衡"。
稀土是不可再生资源。过去几十年,中国以环境为代价,满足了全球大部分需求。现在,我们要算长远账。通过进口缅甸、澳大利亚、美国等地的稀土原矿,我们可以减少国内矿山的开采强度,将优质资源留作战略储备。这就好比家里有粮,但平时先吃别人送的米,把自己的存粮留着以备不时之需。这是一种极高明的资源保全策略。
第二,巩固全球 "冶炼分离" 的绝对垄断地位。
这才是最关键的一点。战友们要明白,稀土的价值不在于 "土",而在于 "炼"。全球 90% 以上的稀土冶炼分离能力在中国。美国、澳大利亚虽然有矿,但他们缺乏高效、低成本、环保的分离技术和完整产能 —— 美国本土最大的芒廷帕斯矿,过去挖出的精矿长期是运到中国来分离的,近些年才刚开始在本土爬坡建产。
中国进口大量的稀土原矿,经过我们先进的工艺提炼成高纯度的稀土氧化物、金属以及永磁材料,然后再出口到高附加值环节。数据显示,1-8 月我国钕铁硼磁材出口同比增长 30.3%,均价大幅提升。
这意味着什么?意味着我们正在从 "卖原料" 转向 "卖技术、卖产品"。我们把全世界的稀土矿拿来,在中国变成高科技材料,再卖给全世界。
这不仅锁定了全球稀土加工的咽喉,还让其他国家即便挖出了矿,也离不开中国的加工厂。你想绕过中国?可以,但你得花十倍的成本和时间去重建一套被我们迭代了二十年的产业链,而且还得面对环保和技术的双重壁垒。
三、美国的困境:有矿无链,有嘴无力
美国一直嚷嚷着要建立 "去中国化" 的稀土供应链。特朗普第二任期上台后,又是喊着要 "买" 格陵兰岛、又是跟乌克兰签矿产协议,还联合澳大利亚、在非洲和加拿大布局矿点,甚至直接入股了美国本土最大的稀土企业 MP Materials。结果如何?
正如我之前分析的,美国本土分离产能起步晚、环保成本高、下游应用生态残缺。他们可以从澳大利亚进口矿石,但运到哪里去炼?很长一段时间里,答案都是 —— 运到中国。
现在中国一边收紧成品和关键材料的出口,一边大量进口原矿进行加工储备。更关键的是,2026 年 7 月白宫刚下了一道行政令,要求美国国防工业和其他制造商从 2027 年 1 月 1 日起,停止从中国进口稀土磁体等关键材料。话放得很满,可问题是:禁令生效之后,替代产能在哪?
这让美国陷入两难:1)如果不买中国的加工产品,他们的军工和高科技产业将面临断供风险 —— 业内普遍估计,完整重建一条本土稀土产业链至少要十年以上,格陵兰岛上的矿光是投产都要 10 到 15 年。2)如果继续依赖中国加工,他们就永远无法摆脱中国的控制,且必须接受中国制定的价格和规则。
中国这一招 "进口原矿、出口高精尖",实际上是将全球稀土资源纳入中国的产业体系中进行统筹配置。我们不再是单纯的资源提供者,而是全球稀土产业链的 "总调度师"。
透过这组数据,我们要看到中国战略思维的升级。
过去,我们靠 "量大价廉" 占领市场;现在,我们靠 "技术垄断 + 规则制定" 掌控全局。出口下降是 "控",进口增加是 "蓄" 和 "炼"。这一进一出之间,中国不仅保护了自己的资源家底,还进一步夯实了在全球供应链中的不可替代性。
对于投资者而言,这也指明了方向:稀土板块的逻辑已经变了。不再是简单的涨价逻辑,而是 "深加工、高技术壁垒、全产业链整合" 的逻辑。那些拥有先进分离技术、高端磁材制造能力的企业,才是真正受益于这一国家战略的核心资产。
当然,博弈还在继续。美国不会坐以待毙,30 亿美元的关键矿产贷款、"关键矿产供应链联盟" 都在推进,可能会出台更多扭曲市场的政策。但无论他们怎么折腾,只要全球稀土冶炼分离的技术高地在中国,只要最高效的产业链在中国,他们就很难跳出这个圈子。
这场仗,我们打得越来越从容,也越来越精准。
 我科学家成功从稀土矿渣中直接提取癌症治疗核素
 抢占高端赛道!包头稀土高新区建设千吨级大尺寸硅单晶基地
 日本挖到含稀土泥浆,高市早苗宣称“下一代、下下代都用不完”,专家称成果被夸大,其最终成本是中国的近20倍
 兰石中科与虔东稀土集团股份有限公司深化纳米材料领域合作 1000吨/年纳米碳酸镧生产线成功运行
